9月7日,四川省人力资源和社会保障厅、四川省财政厅等部门公布2026年度社会保险缴费基数上下限,职工基本养老保险、失业保险、工伤保险缴费基数上限调整为每月23493元,下限调整为每月4699元。
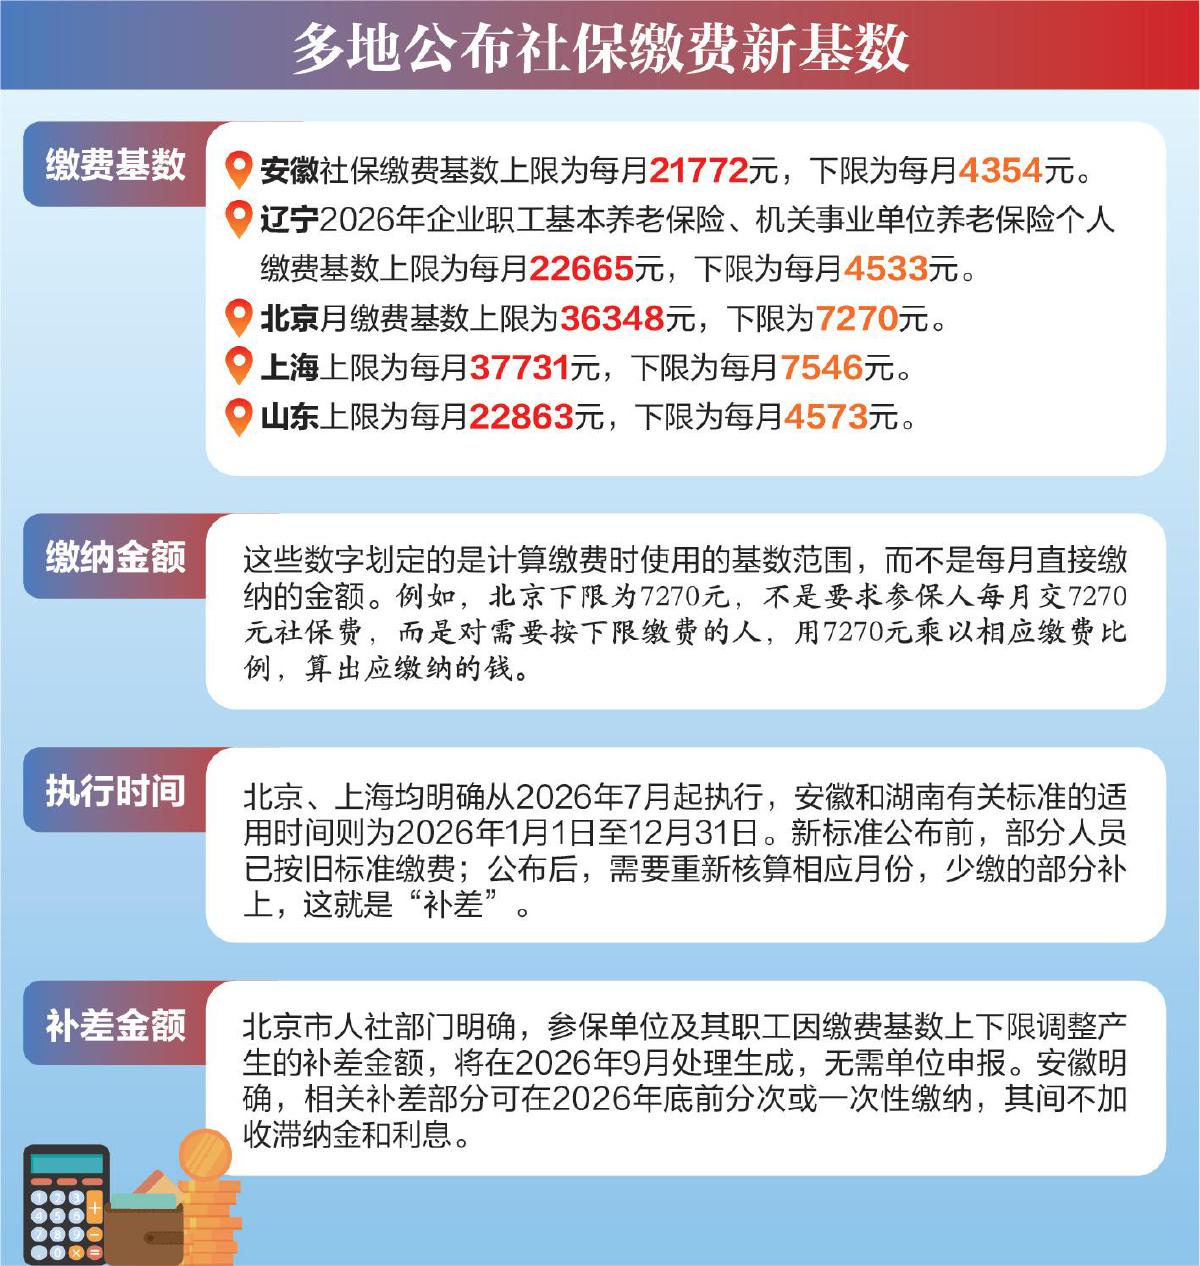
新京报记者梳理公开信息初步统计,截至9月14日,已有近20个省级地区公布2026年度企业职工社会保险缴费基数上下限。与此前部分年份相比,今年北京、上海、湖南等地缴费基数下限继续上调,但涨幅有所收窄。
这些几千元、几万元的基数,并不是每月要缴纳的社保费。上下限提高,也不意味着所有人的工资条都会多扣钱。谁需要多交、每月多交多少,要看本人的缴费基数和参保险种;某个月扣款明显增加,还可能与补缴此前月份的差额有关。
新京报制图/许英剑
释疑1
缴费基数一定等于月工资吗?
工资条上每月扣多少社保费,通常由缴费基数和缴费比例共同决定。对单位职工而言,缴费基数可以理解为用来计算社保费的工资数额,缴费比例则决定按这个数额的百分之多少缴费。两者相乘,才是应缴纳的费用。
企业职工基本养老保险的个人缴费比例为8%。假设某人的缴费基数为8000元,个人每月的缴费就是8000元times;8%,即640元。单位承担的部分由单位另行缴纳,不从职工工资中扣除。因此,基数增加100元不等于个人多交100元,仅按养老保险个人缴费计算,对应的是每月多交8元。
为什么不直接按当月发的工资计算?
北京市人社局在政策解读中介绍,城镇职工以本人上一年度月平均工资为缴费工资基数,并按规定的上下限确定最终使用的数额。
对于上一年度在同一单位工作满一年的职工,通常要把上一年按规定计入缴费工资的收入加起来,计算月平均数,而不是只看今年某个月到账多少钱。新入职等特殊情况,则按相应规定确定。
这里的工资也不只是基本工资。按照相关规定,纳入工资总额统计的奖金、津贴补贴、加班加点工资等,需要按规定计入。假设某职工上年月工资均为7000元,另有12000元应计入的年终奖,全年合计96000元,月平均工资就是8000元。若处在当地缴费基数上下限之间,通常就按8000元确定基数。
上下限解决的是另一类问题:工资很低或很高时,是否仍完全按本人工资计算?
按照现行制度安排,各地通常以上年度全口径城镇单位就业人员平均工资为依据,以其60%确定下限、300%确定上限。这个平均工资综合了城镇非私营单位和私营单位就业人员的工资情况,用于确定当地的计算范围,并不等于每个人实际拿到的工资。
山西发布的通知指出,2025年全省全口径城镇单位就业人员月平均工资为7073元,据此确定2026年社保月缴费基数下限为4244元、上限为21219元。
也就是说,上年度月平均工资低于4244元的,按4244元计算;高于21219元的,超过部分不计入基数;处在两者之间的,通常按本人上年度月平均工资计算。上下限不是当地最低工资和最高工资,也不是要求单位必须把工资调整到这个区间。
为什么既要保底,又要限高?有地方人社部门在公开解读中解释,这主要是统筹考虑参保者退休后的待遇,社会保险具有调节收入差距、促进公平的功能,养老待遇不宜差别过大。
释疑2
工资没涨 社保费会多扣吗?
上下限调整后,工资没涨的人也可能多缴费,但并不是人人如此。关键要看本人的缴费工资处在什么位置,是否因上下限变化而需要重新确定基数。
长治市政府网站发布的山西省政策答复中举例说明,一名职工2025年度月平均工资为5000元,其2026年缴费基数仍为5000元,不受下限影响;另一名职工上年度月平均工资为4000元,低于新下限,就要以4244元作为基数。
前者是工资在范围内,按本人的数额算,后者是工资低于下限,按下限算。对后者而言,即使本人工资没有增加,缴费下限提高,计算社保费所用的数额也会提高。
以北京为例,下限由上年的7162元提高至7270元,增加108元。假设一名单位职工的核定缴费工资一直低于这两个数额,仅看养老保险个人缴费,按8%计算,每月就由572.96元增加至581.6元,多交8.64元,而不是多交108元。
如果另一名职工的核定缴费工资一直为10000元,调整前后都处在上下限之间,其养老保险个人月缴费仍为800元,不会因为下限提高而一起上涨。单位也不能因为有最低缴费基数,就不看职工工资,让所有人都按最低标准缴费。
原来按上限缴费的人,则要看工资是否超过新上限。仍超过的,按新上限缴费;处在新旧上限之间的,按本人核定的缴费工资计算。
例如,2026年度北京的月缴费基数上限由35811元提高至36348元,核定缴费工资为36000元的职工,就从原先按35811元计算,改为按36000元计算,而不是直接提高到36348元。此前因超过旧上限而未计入的部分工资,应在新上限范围内按规定计入,但不意味着所有人都要缴到顶。
以上北京职工的算例均假设本人的核定缴费工资和缴费比例没有变化。如果本人上年度月平均工资发生变化,即使没有碰到上下限,新一年度的缴费基数也可能改变。这与地方调整缴费基数上下限,是两个需要分开理解的因素。
灵活就业人员自己参加企业职工基本养老保险,情况有所不同。
按照相关政策,灵活就业人员可在当地规定范围内自主选择缴费基数,养老保险费由个人承担。此时,基数是本人选择用来计算缴费的金额,不一定等于实际月收入。以北京此次通告涉及的个人参保人员为例,养老保险缴费比例为20%,不是单位职工个人承担的8%。
按7270元下限缴费,个人参保人员每月养老保险费为1454元,比上年按7162元下限计算的1432.4元增加21.6元。同样是基数下限增加108元,单位职工养老保险个人部分增加8.64元,个人参保人员则增加21.6元,差别来自缴费比例不同。
原来选用的基数低于新下限,都需要按新下限调整,不只是此前选择最低基数的人。原来选用的基数仍在新范围内,则通常不需要仅因下限变化而提高基数。
上限提高,也不意味着个人参保人员必须提高档次。北京明确,此前按旧上限缴费,且有意愿按新上限缴费的个人,需要重新申报并补差,不能把个人选择与政策要求混为一谈。
这些计算都只涉及养老保险。医疗保险等费用是否变化,还要看当地对应的规定,不能把20%用于计算全部社保费用。
释疑3
缴费基数下限涨得慢了 与什么有关?
今年这轮调整的另一个变化是,部分地区缴费下限涨幅收窄。北京下限比上年增加108元,涨幅约1.5%;上海下限比上年增加86元,涨幅约1.15%。
另据经济观察报9月1日对当时已公布缴费基数上下限地区的统计,截至8月30日,其统计的13个省份中,9个省份的缴费基数下限涨幅较上年进一步下降,8个省份的涨幅降至1.5%及以下。与此前部分地区连续较快上调相比,增长节奏有所变化。
这一变化与缴费基数的确定机制有关。上下限通常与上年度社会平均工资挂钩,平均工资增长放缓,也会影响缴费基数的调整幅度。
对一直按下限缴费的灵活就业人员而言,在缴费比例不变的情况下,下限增加得少,每月新增的养老保险费就少。对依法按下限为部分职工缴费的企业而言,相应缴费成本增加的压力也会有所缓和。
但这属于增加得少,不是缴得更少。地方整体工资水平与个人收入也并非同步变动,若个人收入没有同步增长,即使缴费下限涨得慢,仍可能感受到缴费压力。
上海财经大学公共管理学院副教授唐珏表示,政策调整的实际减负效果,因企业和个人具体参保情况而异,需要结合实际分析。
缴费基数还与未来养老待遇有关。按照基本养老金计发规则,待遇水平受到缴费年限、历年缴费水平、个人账户积累等多项因素影响,不能仅凭某一年基数涨幅放缓,就判断退休后养老金会减少,也不能将其与退休人员养老金年度调整幅度混为一谈。
对参保人员而言,看懂这次调整,需要同时核对当地缴费基数上下限、本人实际缴费基数和是否涉及补差。对自主选择基数的灵活就业人员而言,则需要兼顾当期支付能力与长期养老保障。
9月7日,四川省人力资源和社会保障厅、四川省财政厅等部门公布2026年度社会保险缴费基数上下限,职工基本养老保险、失业保险、工伤保险缴费基数上限调整为每月23493元,下限调整为每月4699元。
新京报记者梳理公开信息初步统计,截至9月14日,已有近20个省级地区公布2026年度企业职工社会保险缴费基数上下限。与此前部分年份相比,今年北京、上海、湖南等地缴费基数下限继续上调,但涨幅有所收窄。
这些几千元、几万元的基数,并不是每月要缴纳的社保费。上下限提高,也不意味着所有人的工资条都会多扣钱。谁需要多交、每月多交多少,要看本人的缴费基数和参保险种;某个月扣款明显增加,还可能与补缴此前月份的差额有关。
新京报制图/许英剑
释疑1
缴费基数一定等于月工资吗?
工资条上每月扣多少社保费,通常由缴费基数和缴费比例共同决定。对单位职工而言,缴费基数可以理解为用来计算社保费的工资数额,缴费比例则决定按这个数额的百分之多少缴费。两者相乘,才是应缴纳的费用。
企业职工基本养老保险的个人缴费比例为8%。假设某人的缴费基数为8000元,个人每月的缴费就是8000元times;8%,即640元。单位承担的部分由单位另行缴纳,不从职工工资中扣除。因此,基数增加100元不等于个人多交100元,仅按养老保险个人缴费计算,对应的是每月多交8元。
为什么不直接按当月发的工资计算?
北京市人社局在政策解读中介绍,城镇职工以本人上一年度月平均工资为缴费工资基数,并按规定的上下限确定最终使用的数额。
对于上一年度在同一单位工作满一年的职工,通常要把上一年按规定计入缴费工资的收入加起来,计算月平均数,而不是只看今年某个月到账多少钱。新入职等特殊情况,则按相应规定确定。
这里的工资也不只是基本工资。按照相关规定,纳入工资总额统计的奖金、津贴补贴、加班加点工资等,需要按规定计入。假设某职工上年月工资均为7000元,另有12000元应计入的年终奖,全年合计96000元,月平均工资就是8000元。若处在当地缴费基数上下限之间,通常就按8000元确定基数。
上下限解决的是另一类问题:工资很低或很高时,是否仍完全按本人工资计算?
按照现行制度安排,各地通常以上年度全口径城镇单位就业人员平均工资为依据,以其60%确定下限、300%确定上限。这个平均工资综合了城镇非私营单位和私营单位就业人员的工资情况,用于确定当地的计算范围,并不等于每个人实际拿到的工资。
山西发布的通知指出,2025年全省全口径城镇单位就业人员月平均工资为7073元,据此确定2026年社保月缴费基数下限为4244元、上限为21219元。
也就是说,上年度月平均工资低于4244元的,按4244元计算;高于21219元的,超过部分不计入基数;处在两者之间的,通常按本人上年度月平均工资计算。上下限不是当地最低工资和最高工资,也不是要求单位必须把工资调整到这个区间。
为什么既要保底,又要限高?有地方人社部门在公开解读中解释,这主要是统筹考虑参保者退休后的待遇,社会保险具有调节收入差距、促进公平的功能,养老待遇不宜差别过大。
释疑2
工资没涨 社保费会多扣吗?
上下限调整后,工资没涨的人也可能多缴费,但并不是人人如此。关键要看本人的缴费工资处在什么位置,是否因上下限变化而需要重新确定基数。
长治市政府网站发布的山西省政策答复中举例说明,一名职工2025年度月平均工资为5000元,其2026年缴费基数仍为5000元,不受下限影响;另一名职工上年度月平均工资为4000元,低于新下限,就要以4244元作为基数。
前者是工资在范围内,按本人的数额算,后者是工资低于下限,按下限算。对后者而言,即使本人工资没有增加,缴费下限提高,计算社保费所用的数额也会提高。
以北京为例,下限由上年的7162元提高至7270元,增加108元。假设一名单位职工的核定缴费工资一直低于这两个数额,仅看养老保险个人缴费,按8%计算,每月就由572.96元增加至581.6元,多交8.64元,而不是多交108元。
如果另一名职工的核定缴费工资一直为10000元,调整前后都处在上下限之间,其养老保险个人月缴费仍为800元,不会因为下限提高而一起上涨。单位也不能因为有最低缴费基数,就不看职工工资,让所有人都按最低标准缴费。
原来按上限缴费的人,则要看工资是否超过新上限。仍超过的,按新上限缴费;处在新旧上限之间的,按本人核定的缴费工资计算。
例如,2026年度北京的月缴费基数上限由35811元提高至36348元,核定缴费工资为36000元的职工,就从原先按35811元计算,改为按36000元计算,而不是直接提高到36348元。此前因超过旧上限而未计入的部分工资,应在新上限范围内按规定计入,但不意味着所有人都要缴到顶。
以上北京职工的算例均假设本人的核定缴费工资和缴费比例没有变化。如果本人上年度月平均工资发生变化,即使没有碰到上下限,新一年度的缴费基数也可能改变。这与地方调整缴费基数上下限,是两个需要分开理解的因素。
灵活就业人员自己参加企业职工基本养老保险,情况有所不同。
按照相关政策,灵活就业人员可在当地规定范围内自主选择缴费基数,养老保险费由个人承担。此时,基数是本人选择用来计算缴费的金额,不一定等于实际月收入。以北京此次通告涉及的个人参保人员为例,养老保险缴费比例为20%,不是单位职工个人承担的8%。
按7270元下限缴费,个人参保人员每月养老保险费为1454元,比上年按7162元下限计算的1432.4元增加21.6元。同样是基数下限增加108元,单位职工养老保险个人部分增加8.64元,个人参保人员则增加21.6元,差别来自缴费比例不同。
原来选用的基数低于新下限,都需要按新下限调整,不只是此前选择最低基数的人。原来选用的基数仍在新范围内,则通常不需要仅因下限变化而提高基数。
上限提高,也不意味着个人参保人员必须提高档次。北京明确,此前按旧上限缴费,且有意愿按新上限缴费的个人,需要重新申报并补差,不能把个人选择与政策要求混为一谈。
这些计算都只涉及养老保险。医疗保险等费用是否变化,还要看当地对应的规定,不能把20%用于计算全部社保费用。
释疑3
缴费基数下限涨得慢了 与什么有关?
今年这轮调整的另一个变化是,部分地区缴费下限涨幅收窄。北京下限比上年增加108元,涨幅约1.5%;上海下限比上年增加86元,涨幅约1.15%。
另据经济观察报9月1日对当时已公布缴费基数上下限地区的统计,截至8月30日,其统计的13个省份中,9个省份的缴费基数下限涨幅较上年进一步下降,8个省份的涨幅降至1.5%及以下。与此前部分地区连续较快上调相比,增长节奏有所变化。
这一变化与缴费基数的确定机制有关。上下限通常与上年度社会平均工资挂钩,平均工资增长放缓,也会影响缴费基数的调整幅度。
对一直按下限缴费的灵活就业人员而言,在缴费比例不变的情况下,下限增加得少,每月新增的养老保险费就少。对依法按下限为部分职工缴费的企业而言,相应缴费成本增加的压力也会有所缓和。
但这属于增加得少,不是缴得更少。地方整体工资水平与个人收入也并非同步变动,若个人收入没有同步增长,即使缴费下限涨得慢,仍可能感受到缴费压力。
上海财经大学公共管理学院副教授唐珏表示,政策调整的实际减负效果,因企业和个人具体参保情况而异,需要结合实际分析。
缴费基数还与未来养老待遇有关。按照基本养老金计发规则,待遇水平受到缴费年限、历年缴费水平、个人账户积累等多项因素影响,不能仅凭某一年基数涨幅放缓,就判断退休后养老金会减少,也不能将其与退休人员养老金年度调整幅度混为一谈。
对参保人员而言,看懂这次调整,需要同时核对当地缴费基数上下限、本人实际缴费基数和是否涉及补差。对自主选择基数的灵活就业人员而言,则需要兼顾当期支付能力与长期养老保障。
免责声明:该文章系本站转载,旨在为读者提供更多信息资讯。所涉内容不构成投资、消费建议,仅供读者参考。